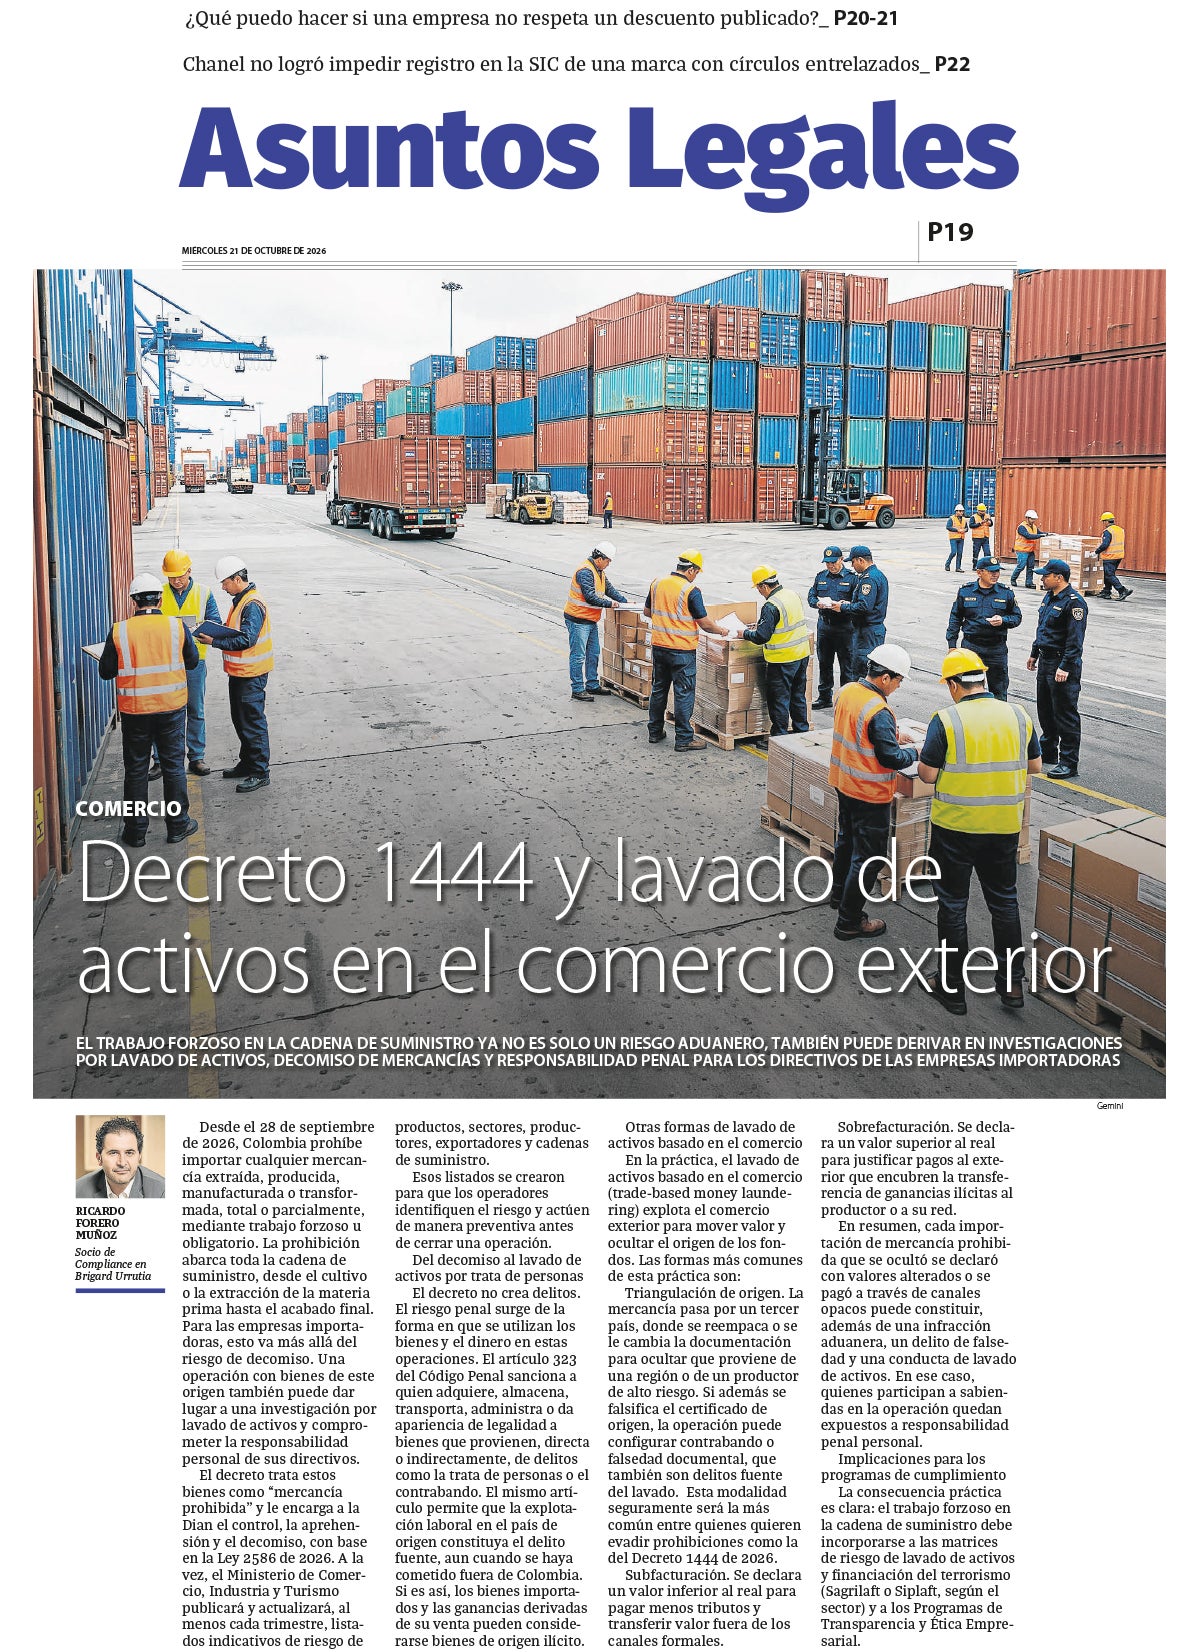
El trabajo forzoso en la cadena de suministro ya no es solo un riesgo aduanero, también puede derivar en una investigación por lavado de activos.
Desde el 28 de septiembre de 2026, Colombia prohíbe importar cualquier mercancía extraída, producida, manufacturada o transformada, total o parcialmente, mediante trabajo forzoso u obligatorio. La prohibición abarca toda la cadena de suministro, desde el cultivo o la extracción de la materia prima hasta el acabado final. Para las empresas importadoras, esto va más allá del riesgo de decomiso. Una operación con bienes de este origen también puede dar lugar a una investigación por lavado de activos y comprometer la responsabilidad personal de sus directivos.
El decreto trata estos bienes como "mercancía prohibida" y le encarga a la Dian el control, la aprehensión y el decomiso, con base en la Ley 2586 de 2026. A la vez, el Ministerio de Comercio, Industria y Turismo publicará y actualizará, al menos cada trimestre, listados indicativos de riesgo de productos, sectores, productores, exportadores y cadenas de suministro.
Esos listados se crearon para que los operadores identifiquen el riesgo y actúen de manera preventiva antes de cerrar una operación.
Del decomiso al lavado de activos por trata de personas
El decreto no crea delitos. El riesgo penal surge de la forma en que se utilizan los bienes y el dinero en estas operaciones. El artículo 323 del Código Penal sanciona a quien adquiere, almacena, transporta, administra o da apariencia de legalidad a bienes que provienen, directa o indirectamente, de delitos como la trata de personas o el contrabando. El mismo artículo permite que la explotación laboral en el país de origen constituya el delito fuente, aun cuando se haya cometido fuera de Colombia. Si es así, los bienes importados y las ganancias derivadas de su venta pueden considerarse bienes de origen ilícito.
Otras formas de lavado de activos basado en el comercio
En la práctica, el lavado de activos basado en el comercio (trade-based money laundering) explota el comercio exterior para mover valor y ocultar el origen de los fondos. Las formas más comunes de esta práctica son:
·Triangulación de origen. La mercancía pasa por un tercer país, donde se reempaca o se le cambia la documentación para ocultar que proviene de una región o de un productor de alto riesgo. Si además se falsifica el certificado de origen, la operación puede configurar contrabando o falsedad documental, que también son delitos fuente del lavado. Esta modalidad seguramente será la más común entre quienes quieren evadir prohibiciones como la del Decreto 1444 de 2026.
·Subfacturación. Se declara un valor inferior al real para pagar menos tributos y transferir valor fuera de los canales formales.
·Sobrefacturación. Se declara un valor superior al real para justificar pagos al exterior que encubren la transferencia de ganancias ilícitas al productor o a su red.
En resumen, cada importación de mercancía prohibida que se ocultó se declaró con valores alterados o se pagó a través de canales opacos puede constituir, además de una infracción aduanera, un delito de falsedad y una conducta de lavado de activos. En ese caso, quienes participan a sabiendas en la operación quedan expuestos a responsabilidad penal personal.
Implicaciones para los programas de cumplimiento
La consecuencia práctica es clara: el trabajo forzoso en la cadena de suministro debe incorporarse a las matrices de riesgo de lavado de activos y financiación del terrorismo (SAGRILAFT o SIPLAFT, según el sector) y a los Programas de Transparencia y Ética Empresarial.
¿Quiere publicar su edicto en línea?
Contáctenos vía WhatsApp